

家計簿が続かないズボラ育休ママでも大丈夫。支払いをカード1枚に集約して新NISAの自動積立と連動させるだけで、勝手に整う家計の仕組みを正直な体験談とともに解説します。
|
📋 もくじ 2. 支払いをカード1枚に集約したら"勝手に家計簿"が完成しました |
 |
|
突然ですが……家計簿、無理でした😂
新婚の頃はちゃんとやっていたんです。家計管理アプリで1円単位まで入力して、「今月もいい感じだね〜☺️」なんて言っていたのに。
でも――子どもが生まれた瞬間、全部崩壊しました。妊娠中からすでに無理でした(笑)
|
こんな経験、ありませんか? 💸 レシート、どこいった? 🤔 これ、何に使ったっけ? 😴 入力する時間があるなら寝たい…… |
授乳・おむつ・寝かしつけでまったく余裕がない中、家計簿なんて絶対無理でした😇 気づいたらアプリを開かなくなって、ついにアンインストール。
ズボラに家計簿は不可能と悟りました。
だから私は"ちゃんとやる家計管理"をやめることにしました😌🌸
その代わりに選んだのが、何もしなくても整う仕組みづくりです。
具体的にどんな仕組みにしたのか?まずは「支払いの一本化」から説明しますね。
家計簿、全力でやめました
 |
|
家計管理の本やアプリを試すたびに気づいたことがあります。ちゃんとやろうとすると疲弊して、やめてしまう。
だったらもう発想を変えようと思いました。「記録する」のではなく、「最初から記録されている状態を作る」こと。
その答えが、支払いのカード一本化でした。
では実際に何をどのカードに集約したのか、もう少し詳しく話しますね。
支払いをカード1枚に集約したら"勝手に家計簿"が完成しました
 |
|
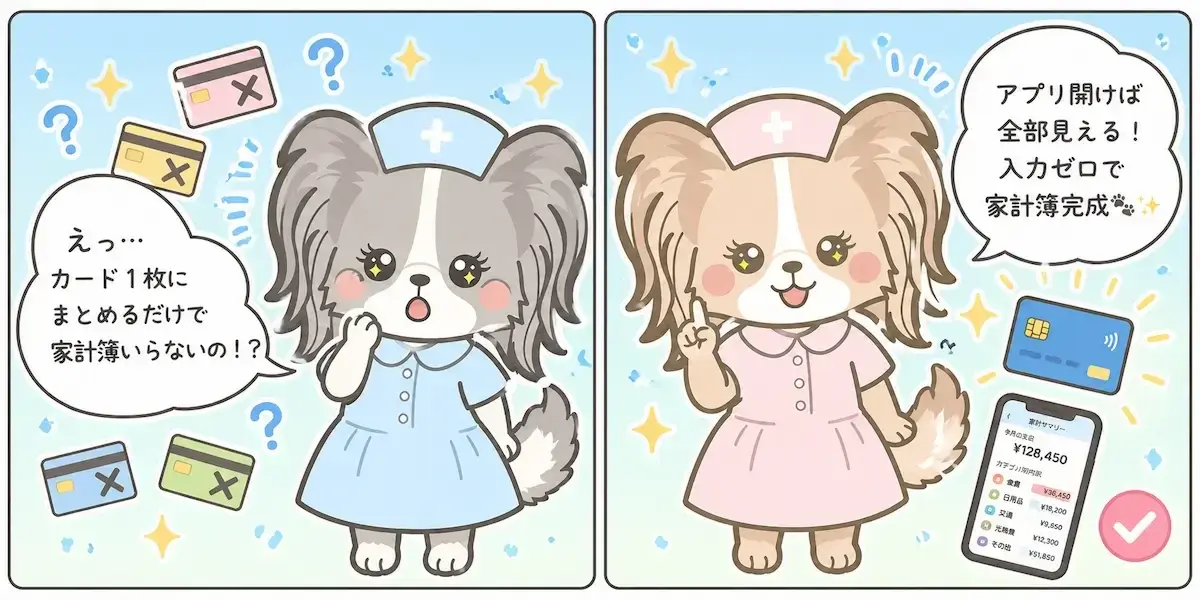
私はほぼすべての支払いを三井住友カード(ゴールドNL)に集約しています。
|
カードで払っているもの(ほぼ全部) 🛒 スーパー・ドラッグストア・コンビニ 📦 ネットショッピング全般 📱 サブスク・公共料金・光熱費 📈 SBI証券のクレカ積立(月10万円) ※子供のガチャガチャだけは現金です笑🤭 |
これで何がいいかというと、アプリを開けば今月いくら・何に使ったかが全部見えることです。
実際の利用明細はこちら👇
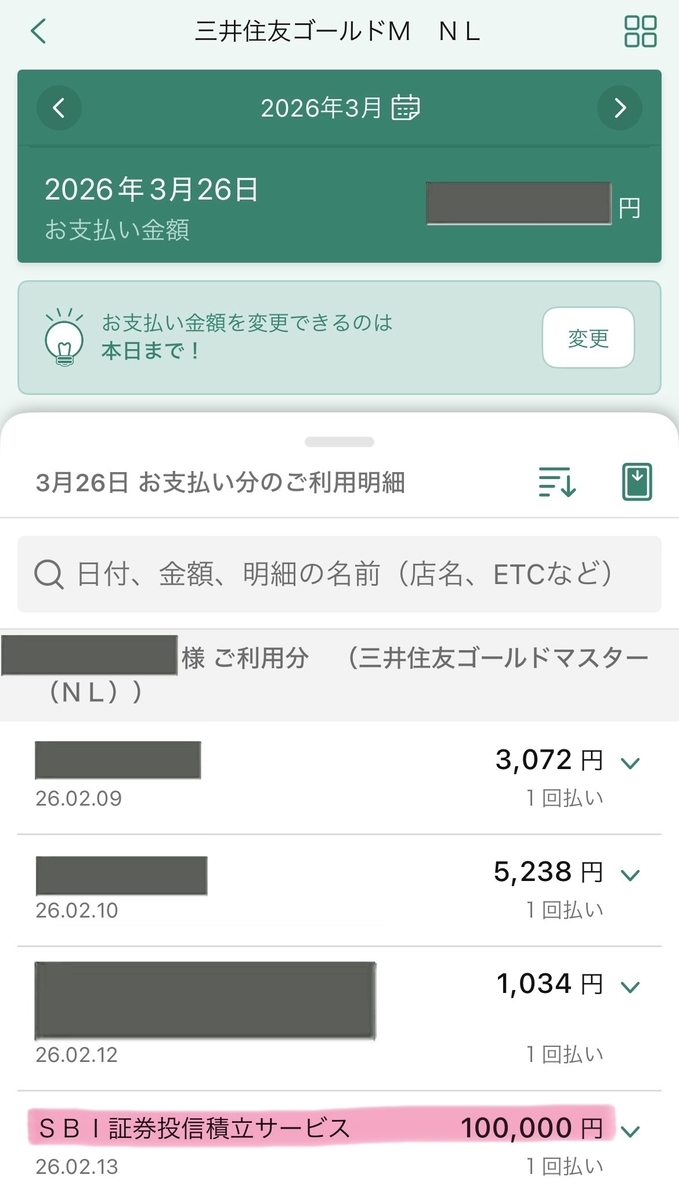
▲Vpass内の三井住友カード利用明細。SBI証券のクレカ積立もしっかり記録されています😌
家計簿、いらないんです。
入力しなくても、使った記録が全部そこにある。これに気づいてから一気にラクになりました❣️
「でも楽天カードも気になる……」という方、多いと思います。実は私も両方使っています。次のセクションで整理しますね。
楽天カードと三井住友カード、どっちをメインにする?
 |
|
正直に言うと、私は三井住友カードをメインに、楽天カードをサブで使っています。
楽天経済圏(楽天市場・楽天モバイルなど)をフル活用しているので、楽天での買い物は楽天カードを使うとポイント還元が高くなります。ただ日常の固定費・積立系は三井住友カードに集中させることで、管理がシンプルになりました。
| カード | 私の使い方 | 主なメリット |
| 三井住友ゴールドNL | 固定費・積立・日常払い | Vpassで一括管理、100万円修行で年会費永年無料 |
| 楽天カード | 楽天市場・楽天経済圏 | 楽天市場で還元率アップ、楽天証券のクレカ積立にも対応 |
「2枚に分けたら管理が複雑になりそう」と思うかもしれませんが、用途を明確に分けることで逆にわかりやすくなります。PayPayカードは楽天非対応のコンビニなどで少し使うくらいで、基本的にはこの2枚で全部カバーできています。
どのカードが自分に合うか迷っている方は、こちらの記事も参考にしてみてください👇
|
📖 クレカ選びに迷ったら 新NISAのクレカ積立はどれがいい?楽天・三井住友・マネックス比較シミュレーター【2026年版】積立金額を入力するだけで、どのカードが一番お得か自動でわかります。 |
カードを決めたら、次は「先に投資してしまう仕組み」を作ります。これをやったことで家計管理がもっとラクになりました。
新NISAの自動積立と連動させたら家計がさらにラクになった
 |
|
カードを一本化したら、次にやったのは「先に投資してしまう設定」です。
ズボラでも資産を増やしたいなら、最初だけちゃんとやる。あとは放置でOKな状態を作ることです。
|
私の新NISA設定(育休中に1回だけセット) 📈 S&P500に240万円を一括投資 🌍 オルカンを月10万円で積立設定(クレカ積立) 設定後は基本ほったらかしです |
正直に言うと、来年この金額を維持するのは難しいです(笑)でも、それでいいんです🙆♀️
大事なのは、できるうちに仕組みを作っておくこと。忙しくても、疲れていても、設定さえしてしまえば勝手に積み上がる状態ができあがります⭐️
そしてこの積立がカードの利用明細にも記録されるので、「今月の支出」と「投資額」が同じアプリで一括確認できるのがとても便利です。
|
📖 銘柄選びに迷っている方へ 【新NISA】S&P500とオルカンは併用すべき?「どっちを選ぶか」「併用でいいのか」をシンプルに解説しています。 |
|
📊 運用2ヶ月目の実録 【資産公開】新NISA+ビットコイン運用2ヶ月目|含み損でも続ける理由【育休ママ実録】含み損が出ても続けている理由を正直に書いています。 |
仕組みを作ったのはよかったのですが……じつは最初に大きなやらかしをしています。これから始める方には同じ失敗をしてほしくないので、正直に書きますね。
【実録やらかし】公式から申し込んで損しました
 |
|
▼これだけは本気で伝えたいです。
三井住友カードもSBI証券もコインチェックも、全部公式から申し込みました。
その結果――合計17,500円以上ものキャッシュバックをもらい損ねました😭
|
もらえたはずのキャッシュバック内訳(概算) 💳 三井住友カード : 5,500円相当 📈 SBI証券 : 8,000円相当 ₿ コインチェック : 4,000円相当 → 申し込む前に経由すべきサービスがありました(※ポイ活です。後日詳しくレポします) |
知らないだけで損するのは本当につらいです。これから始める方は、申し込む前に確認することをおすすめします。
|
😭 同じ失敗をしないために 育休中にNISAを始めた看護師ママの失敗談|SBI証券+クレカ積立を最初にまとめてやるべき理由私のやらかし全記録です。順番を間違えると本当に損します。 |
やらかしはありましたが、仕組みを作ったことでほぼ放置でOKな状態になっています。最後にまとめますね🐾
まとめ:頑張らない方が、うまくいきます
 |
|
家計管理って、ちゃんとやろうとするほど続かないんですよね。
|
私がやっていること(これだけ) ✅ 支払いをカード1〜2枚にまとめる ✅ アプリで支出が自動記録される状態を作る ✅ 半年に1回だけ残高を夫と確認する ✅ 新NISAで先に投資してしまう設定にする |
これだけで、ほぼ放置で整います。
頑張るのをやめたら、むしろ貯まりました。その分の時間を子どもとの時間やゆっくりする時間に使えています😌🌸
「ちゃんとできない=ダメ」じゃないんです。
できなくても回る仕組みを作ればOK。
これが、ズボラ育休ママのたどり着いた答えでした。
|
📖 新NISAをゼロから始めたい方へ 【資産1000万円】育休ママがFIREを目指す理由|現実とゆる投資戦略ゆるく続けながら資産を増やすための考え方を解説しています。 |
よくある質問(FAQ)
 |
|
|
Q. 子どもが小さくて余裕がないのですが、それでもできますか? |
|
A. むしろ、余裕がない人のための方法です😌カード1枚への集約と新NISAの自動積立さえ設定してしまえば、あとは触らなくてOKです。私も0歳育児の真っ最中に始めました🌸 |
|
Q. クレカを1枚に絞ると、ポイントが貯まりにくくなりませんか? |
|
A. 逆です🙅♀️複数枚に分散させるとポイントが分散して貯まりにくくなります。1〜2枚に集中させた方が還元率の高いカードにポイントが集まりやすくなります✨三井住友ゴールドNLなら年間100万円利用で翌年以降の年会費が永年無料になりますよ。 |
|
Q. 育休中でも新NISAの積立はできますか? |
|
A. できます🫶育休中も口座を持っていれば新NISAは利用できます。収入が減る育休中だからこそ、無理のない金額で自動積立を仕組み化しておくのがおすすめです☺️ |
|
Q. 楽天証券とSBI証券、どちらがいいですか? |
|
A. メインカードによって変わります。楽天カードをメインにするなら楽天証券、三井住友カードをメインにするならSBI証券が連携しやすくおすすめです。詳しくはSBI vs 楽天証券の比較記事をご参照ください😊 |
同じタイプの方へ
 |
|
もし、
|
📌 家計簿が続かない 📌 ズボラだと自覚がある 📌 子どもがいて忙しい |
これが全部当てはまるなら、このやり方、きっと合いますよ。
「ちゃんとできなくていい」という前提で仕組みを作れば、むしろ貯まります。
一緒に、頑張らない家計管理をやっていきましょう😌
|

⚠️ 免責事項
この記事は私の個人体験・実運用記録に基づく内容です。
投資は元本割れのリスクがあります。将来の運用成果を保証するものではありません。
最終的な投資判断は、ご自身のご責任でお願いします。当ブログは投資勧誘を目的としたものではありません。
※画面キャプチャや数値は投稿時点のものです。最新情報は各公式サイトでご確認ください。
